
Seguro barco · embarcaciones de recreo
Seguro de barco y embarcaciones de recreo: las coberturas que necesitas, al mejor precio
Un seguro de barco no se elige por precio, sino por lo que cubre el día que lo necesitas. Déjanos tu teléfono y una correduría especializada en náutica estudiará tu embarcación, tu zona y tu forma de navegar para proponerte las coberturas adecuadas.
- Estudio personalizado por una correduría especializada
- Comparación entre varias aseguradoras náuticas
- Sin compromiso
¿Qué embarcaciones tienen que tener seguro obligatorio?
Toda embarcación de recreo propulsada a motor, sea cual sea su potencia, las motos náuticas y las embarcaciones sin motor de más de 6 metros deben tener un seguro de responsabilidad civil, según el Real Decreto 607/1999 (art. 2).
Quedan fuera las embarcaciones sin motor de 6 m o menos (kayaks, piraguas, tablas de paddle surf, vela ligera), aunque también conviene asegurar su responsabilidad civil. Navegar sin el seguro obligatorio es una infracción grave (art. 5).
El seguro obligatorio cubre como mínimo 120.202,42 € por víctima, con un máximo de 240.404,84 € por siniestro, en daños personales, y 96.161,94 € por siniestro en daños materiales a terceros (art. 8). A bordo debe llevarse el justificante del seguro en vigor. Más información: Ministerio de Transportes, modalidades de seguro.
¿Qué cubre el seguro de embarcaciones?
Depende de la modalidad. La responsabilidad civil obligatoria solo cubre los daños a terceros; el seguro ampliado añade defensa jurídica, robo o asistencia, y el todo riesgo cubre además los daños a tu propio barco.
Seguro de barco a terceros
Es la responsabilidad civil obligatoria: daños personales y materiales que tu embarcación cause a otros, dentro de los límites legales.
- Daños a terceros (mínimos legales)
- Defensa jurídica
- Robo, incendio, asistencia
- Daños a tu propio barco
Recomendado para: Embarcaciones de poco valor
Seguro ampliado
Sube los límites de responsabilidad civil y añade garantías como defensa jurídica, robo, incendio, asistencia en el mar o accidentes de los ocupantes.
- Daños a terceros con límites más altos
- Defensa jurídica
- Robo, incendio, asistencia (opcionales)
- Daños a tu propio barco
Recomendado para: La mayoría de barcos de recreo
Seguro de barco a todo riesgo
Cubre también los daños a tu propio barco: varada, abordaje, temporal, hundimiento. Es la modalidad recomendada para barcos de valor, financiados o nuevos.
- Daños a terceros
- Defensa jurídica
- Robo, incendio, asistencia
- Daños a tu propio barco
Recomendado para: Barcos de valor, financiados o nuevos
Ver la comparativa completa de coberturas
| Cobertura | A terceros | Ampliado | Todo riesgo |
|---|---|---|---|
| Daños a terceros | Mínimos legales | Límites más altos | Sí |
| Defensa jurídica | — | Sí | Sí |
| Robo del barco o del motor | — | Opcional | Sí |
| Daños propios (varada, abordaje, temporal) | — | — | Sí |
| Incendio | — | Opcional | Sí |
| Asistencia y remolque | — | Opcional | Sí |
| Accidentes de los ocupantes | — | Opcional | Sí |
| Recomendado para | Embarcaciones de poco valor | La mayoría de barcos de recreo | Barcos de valor, financiados o nuevos |
Al comparar pólizas, revisa los límites, las franquicias y las exclusiones, no solo la prima. Dos pólizas «a todo riesgo» pueden cubrir cosas muy distintas.
¿Qué no cubre el seguro de un barco?
Las exclusiones cambian según la póliza. Estas son de las más habituales:
- Navegar sin la titulación exigida o bajo los efectos del alcohol o las drogas.
- Usar el barco para algo distinto a lo declarado, por ejemplo alquilarlo con una póliza de uso privado.
- Navegar fuera de la zona declarada en la póliza.
- Daños por desgaste, falta de mantenimiento u ósmosis.
- Participar en regatas sin el seguro especial que exige el reglamento (art. 3.2).
Por eso es importante declarar con exactitud cómo y dónde navegas.
¿Cuánto vale el seguro de una embarcación?
El precio depende sobre todo de la eslora, el valor del barco, la zona de navegación y las coberturas. Lo importante es saber qué estás pagando y si te cubre lo que necesitas.
Eslora y tipo
De embarcación: no cuesta lo mismo una neumática que un crucero de 12 m.
Valor del barco
Determina la prima en el todo riesgo.
Zona de navegación
Y puerto base donde pasa el año.
Uso
Privado, alquiler o chárter.
Patrón
Titulación y experiencia de quien lo gobierna.
Límites y franquicia
Las coberturas elegidas y lo que pagas tú en cada siniestro.
¿Cuánto cuesta el seguro de un barco de 6 metros?
Para una lancha o un velero de 6 m, la diferencia entre asegurarlo a terceros o a todo riesgo depende sobre todo del valor del barco y de la zona. El precio exacto te lo calcula la correduría tras estudiar tu caso.
Para ver el seguro dentro del gasto total del barco, usa la calculadora de costes anuales: amarre, seguro, mantenimiento, antifouling e ITB por zona y eslora.
Seguro según tu embarcación
Cada tipo de barco tiene sus riesgos. Esto es lo que conviene revisar en cada caso.
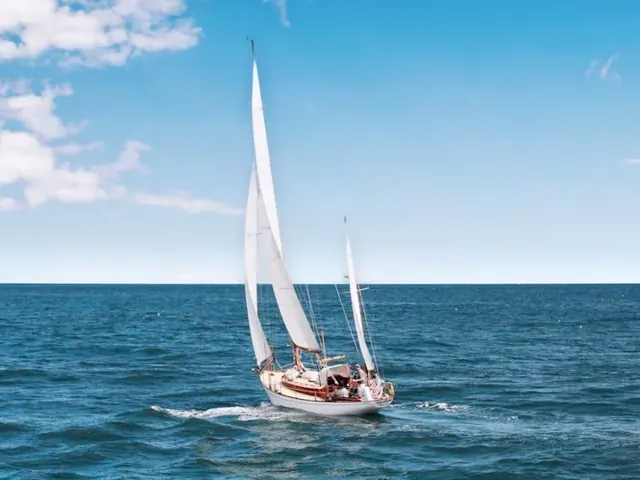
Velero
RC obligatoria a partir de 6 m. En todo riesgo hay que comprobar si cubre aparejo, velas y regatas.
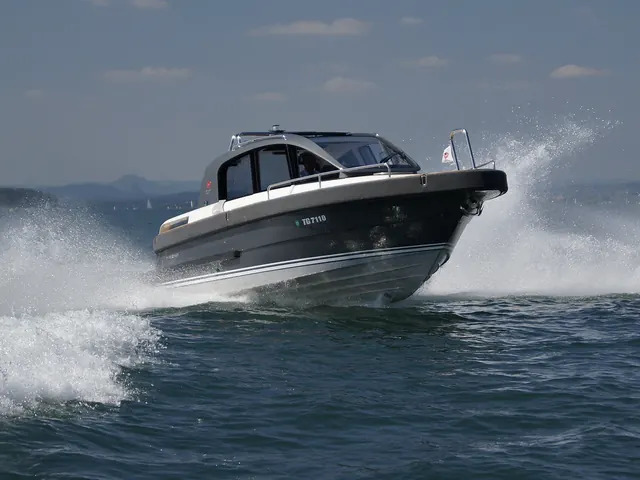
Lancha y barco a motor
RC obligatoria. Comprueba la cobertura de robo del motor fuera borda.
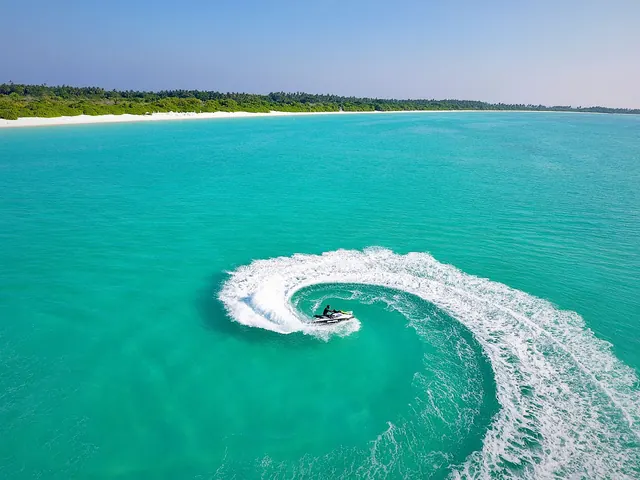
Moto de agua
RC obligatoria. Si la destinas a alquiler, necesitas una póliza específica.
Neumática y semirrígida
Muy expuestas a robo, tanto de la embarcación como del motor. Revisa esa garantía y sus condiciones de custodia.
Barco de pesca recreativa
Incluye en la póliza los accesorios y el equipo de pesca.
Kayak y paddle surf
Sin seguro obligatorio, aunque puedes asegurar la responsabilidad civil.
Consulta la ficha técnica de tu barco entre los más de 2.400 modelos de MundoBarco.
¿Qué documentación es obligatoria a bordo?
A bordo debes llevar, como mínimo, el justificante del seguro en vigor, la documentación de la embarcación y la titulación del patrón.
- Justificante del seguro de responsabilidad civil en vigor.
- Certificado de navegabilidad.
- Documentación de registro de la embarcación.
- Titulación del patrón.
- Licencia de estación de radio, si llevas VHF.
Comprar o vender un barco: qué pasa con el seguro
Si compras un barco de segunda mano, confirma con el vendedor y con su aseguradora qué ocurre con la póliza en vigor. Lo habitual es contratar una póliza a tu nombre antes de salir a navegar, también para el traslado al nuevo puerto.
- Cambio de titularidad en Capitanía Marítima.
- Seguro a tu nombre desde el día de la compra.
- Certificado de navegabilidad en vigor.
- Amarre.
Si vendes tu barco, comunica la venta a tu aseguradora.
Cómo funciona
Nos dejas tu teléfono
Y, si quieres, qué barco tienes. Te lleva un minuto.
Te ponemos en contacto
MundoBarco facilita tu contacto a una correduría de seguros colaboradora, inscrita en el Registro de la DGSFP.
Estudian tu caso
La correduría te llama y te presenta opciones de varias aseguradoras náuticas.
Tú decides
Sin compromiso: si no te convence ninguna oferta, no contratas nada.
Pide el estudio de tu seguro de barco
Déjanos tu teléfono y una correduría de seguros especializada en náutica te llamará en 24 h laborables. Sin compromiso.
Preguntas frecuentes
¿Cuándo tendré el seguro de mi embarcación?
Una vez elegida la póliza, la cobertura puede activarse con rapidez. La correduría te indicará el plazo exacto.
¿Se puede navegar sin seguro de responsabilidad civil?
No, si tu embarcación está obligada. Te expones a una sanción y respondes de los daños a terceros con tu patrimonio.
¿Es obligatorio el seguro para un velero?
Sí, si mide más de 6 metros de eslora o si lleva motor, sea cual sea su potencia.
¿En qué zonas puedo navegar con mi seguro?
En la zona declarada en la póliza. Si cambias de zona o navegas en aguas de otro país, comprueba que esté cubierto.
¿Existe un seguro de barco a todo riesgo?
Sí. Además de la responsabilidad civil, cubre los daños a tu propio barco, el robo y el incendio, según las condiciones de cada póliza.
¿Puedo asegurar mi barco solo por días o meses?
Algunas aseguradoras ofrecen pólizas temporales, útiles para temporadas cortas o para trasladar el barco.
¿Me cubre el seguro si presto el barco?
Depende de la póliza: algunas cubren a cualquier patrón con la titulación adecuada y otras solo a los patrones designados.
¿Puedo cambiar de seguro antes de que venza?
Lo habitual es cambiar en la renovación, avisando con antelación a la aseguradora actual. Indícalo al pedir el estudio para que la correduría lo prepare a tiempo.